

GST टैक्स इनवॉइस कथं रचनीयम्
इनवॉइस मेकर द्वयोः राज्ययोः आधारेण CGST + SGST अथवा IGST गणयति, HSN-अनुसारं टैक्स-सारांशं, शब्देषु राशिं, UPI QR कोड च योजयति। अयं लेखः एकम् इनवॉइस आरम्भात् अन्तपर्यन्तं दर्शयति।
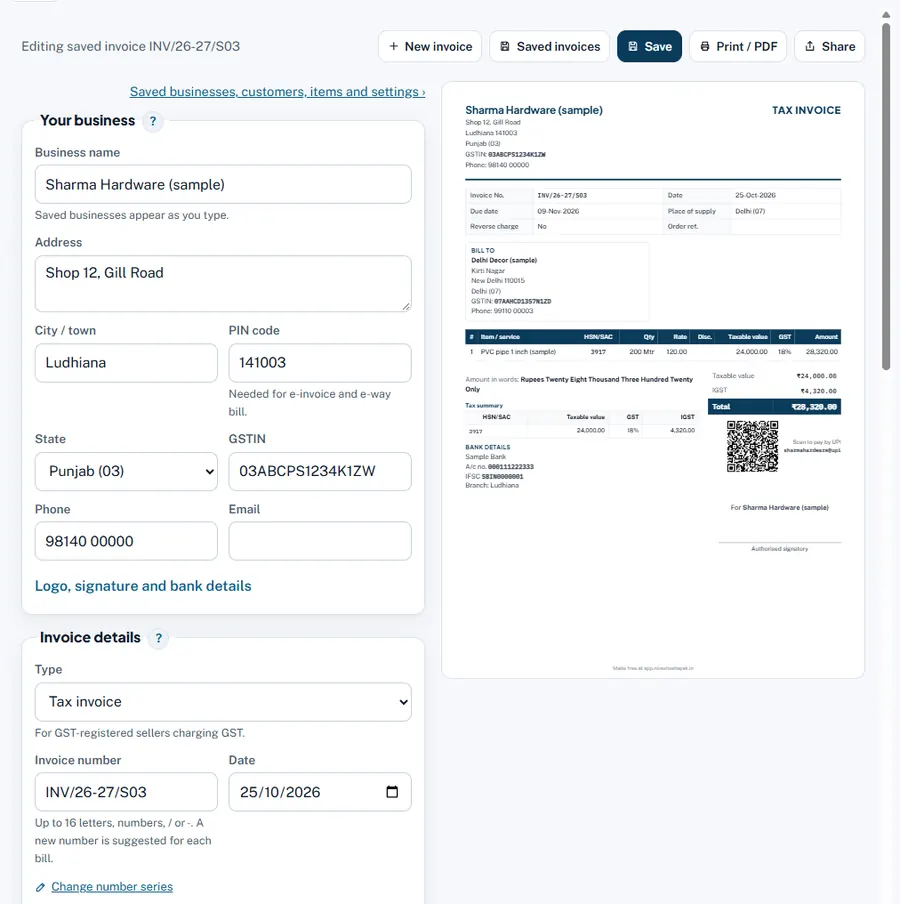
क्रमशः
- भवतः व्यवसायः। प्रथमवारं स्वकीयं व्यापारस्य नाम, पता, नगरम् / ग्रामः, पिन कोड, राज्यम्, GSTIN च टङ्कयतु; ततः परं सेव कृतं व्यवसायं चिनोतु (अथवा डिफ़ॉल्ट-रूपेण पूर्यते)। लोगो, हस्ताक्षरं, बैंक-विवरणं च लोगो, हस्ताक्षरं बैंक-विवरणं च इत्यस्य अधः सन्ति।
- इनवॉइस-विवरणम्। बिलस्य प्रकारः: टैक्स इनवॉइस (GST-पञ्जीकृतः GST गृह्णाति च), बिल ऑफ़ सप्लाई (छूट-मालम् अथवा कम्पोज़िशन) अथवा इनवॉइस (GST रजिस्टर्ड न)। इनवॉइस नंबर दिनाङ्कः च परीक्षताम्; उधारं ददाति चेत् पेमेंट-अन्तिमदिनाङ्कः योजयतु।
- बिल टु। ग्राहकस्य नाम टङ्कयितुम् आरभ्य सेव कृतं ग्राहकं चिनोतु, अथवा नाम, पता, GSTIN (यदि रजिस्टर्ड अस्ति), राज्यं च टङ्कयतु। मालम् अन्यत्र गच्छति चेत् वस्तूनि अन्यस्मिन् सङ्केते प्रेषणीयानि टिक् करोतु।
- प्लेस ऑफ़ सप्लाई। प्रायः क्रेतुः राज्यम्। तत् CGST + SGST (भवतः समानं राज्यम्) अथवा IGST (अन्यत् राज्यम्) निर्णयति।
- आइटम्। प्रत्येक-पङ्क्ति-कृते: विवरणम् (पूरणाय सेव कृतं आइटम् चिनोतु), HSN/SAC, मात्रा, यूनिट, GST-पूर्वं रेट (₹), डिस्काउंट %, GST % च। अधिक-पङ्क्तिभ्यः आइटम योजयतु, अतिरिक्त-शुल्काय चार्ज् योजयतु (भाटकम्, पैकिङ्…) नुदतु।
- प्रिव्यू परीक्षताम्। कम्प्यूटरे तत् फ़ॉर्म-पार्श्वे अस्ति; फ़ोने पश्यतु नुदतु।
- सेव करोतु, ततः प्रिंट / PDF अथवा शेयर करोतु। इनवॉइस भवतः डेटा-गृहे सेव भवति, App-स्य विक्रयः शेषदेयम् च इत्येषु दृश्यते।
उदाहरणम्
Sharma Hardware (Punjab) Delhi Decor (Delhi, GSTIN 07AAHCD1357N1ZD) कृते बिलं करोति: ₹120 दरेण 200 Mtr PVC पाइप, GST 18%।
| टैक्सेबल वैल्यू 200 × ₹120 | ₹24,000 |
| IGST 18% (Delhi अन्यत् राज्यम्) | ₹4,320 |
| योगः | ₹28,320 |
यदि क्रेता Punjab मध्ये अभविष्यत्, करः CGST 9% ₹2,160 + SGST 9% ₹2,160 अभविष्यत्। शब्देषु राशिः "Rupees Twenty Eight Thousand Three Hundred Twenty Only" इति पठ्यते।
नियमाः तिथयः च
टैक्स इनवॉइस CGST Rules इत्यस्य Rule 46 मध्ये उक्तानि विवरणानि दर्शयेत् (सप्लायरस्य प्राप्तकर्तुः च GSTIN, क्रम-संख्या, दिनाङ्कः, HSN, टैक्सेबल वैल्यू, करस्य दरः राशिः च, प्लेस ऑफ़ सप्लाई, हस्ताक्षरम्)। अपञ्जीकृत-क्रेत्रे ₹50,000 अथवा अधिकस्य विक्रये क्रेतुः नाम, पता, राज्यं च मुद्रणीयानि। 1 February 2026 तः नूतन-सप्लाई-कृते 28% GST दरः न प्रयुज्यते; मेकरस्य दर-सूची बिल-दिनाङ्कम् अनुसरति।
सामान्याः त्रुटयः तासां समाधानं च
- अशुद्धः कर-प्रकारः (CGST + SGST स्थाने IGST)। प्लेस ऑफ़ सप्लाई ग्राहकस्य राज्यं च परीक्षताम्।
- GST-सहितः रेट टङ्कितः। रेट GST-पूर्वः; मेकर GST योजयति।
- ग्राहकस्य पार्श्वे गते सति पुरातन-इनवॉइस-परिवर्तनम्। तस्य स्थाने अन्तराय क्रेडिट नोट अथवा डेबिट नोट ददातु।